Panorama du marché solaire : acteurs, tendances et évolutions
Le parc photovoltaïque français est passé de 25,3 GW fin 2024 à 34 GW au 30 juin 2026 (SDES). Qui installe, qui finance, comment le marché résidentiel se restructure après la fin de la prime à l'autoconsommation le 1er juin 2026.
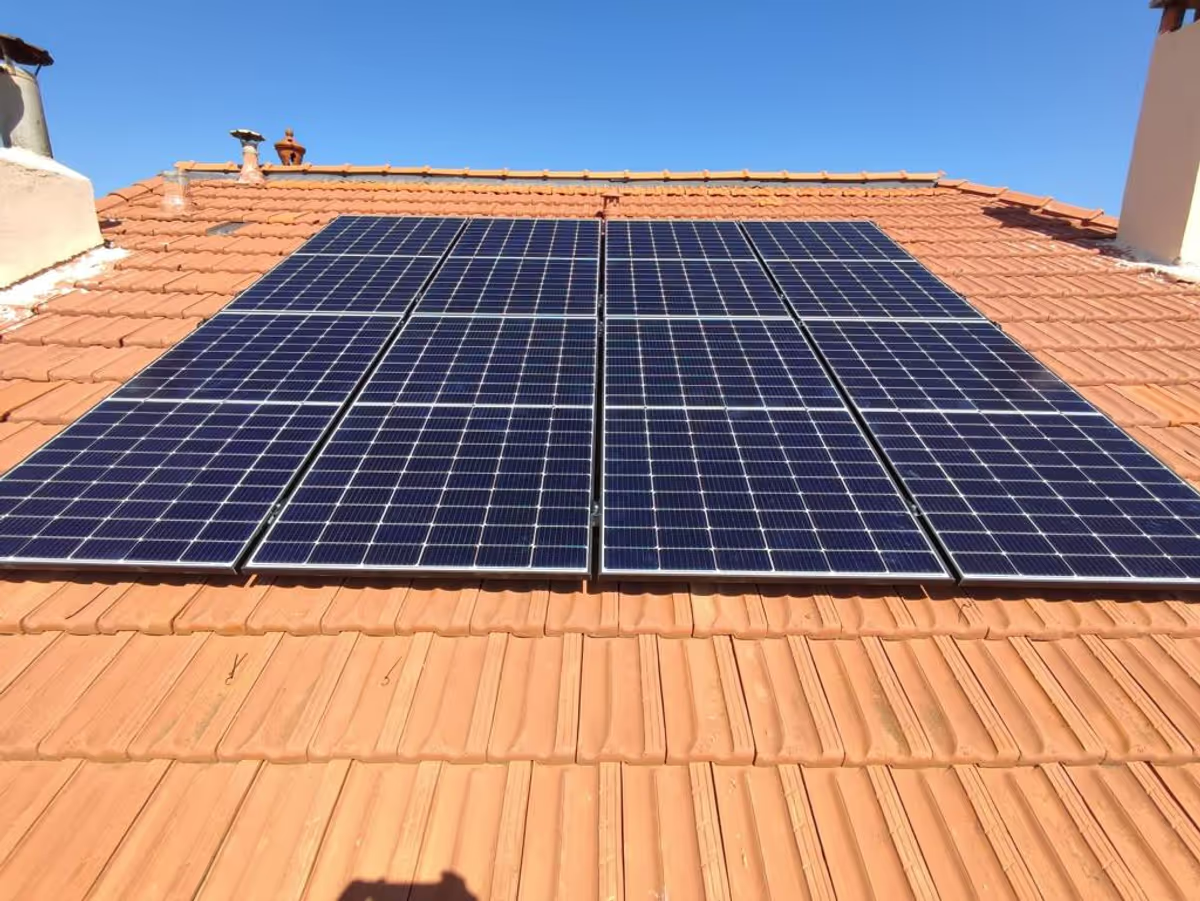
Le marché solaire français a changé d’échelle en trois ans : 20,4 GW installés fin 2023, 34,0 GW au 30 juin 2026. Derrière ce chiffre, deux marchés cohabitent. Les grandes centrales font les gigawatts ; les particuliers font le nombre, avec des installations de quelques kilowatts et un parcours d’achat qui vient d’être bouleversé par la fin de la prime à l’autoconsommation. Ce dossier décrit les chiffres officiels, les familles d’acteurs qui se partagent le marché résidentiel et ce que ces évolutions changent pour un ménage qui compare des devis en 2026.
Un secteur qui a doublé en trois ans
Fin 2024, la France comptait 25,3 GW de puissance photovoltaïque installée, en hausse de 24 % sur un an ; la puissance nouvellement installée sur 2024 était elle-même en progression de 48 % par rapport à 2023. Le mouvement s’est poursuivi : 29,7 GW au 30 septembre 2025, 33,0 GW au 31 mars 2026 et 34,0 GW au 30 juin 2026. Sur le premier semestre 2026, 3,0 GW ont été raccordés, contre 2,9 GW sur le premier semestre 2025.
| Indicateur | Valeur | Période | Source |
|---|---|---|---|
| Puissance installée | 25,3 GW | fin 2024 | SDES |
| Puissance installée | 29,7 GW | 30 septembre 2025 | SDES |
| Puissance installée | 33,0 GW | 31 mars 2026 | SDES |
| Puissance installée | 34,0 GW | 30 juin 2026 | SDES |
| Puissance raccordée | 5,77 GW | année 2025 | Enedis via Hello Watt |
| Puissance raccordée | 3,0 GW | 1er semestre 2026 | SDES |
La production suit : 23,1 TWh en 2024, dont 21,8 TWh injectés sur le réseau et 1,3 TWh autoconsommés. Au deuxième trimestre 2026, la production brute a atteint 14,1 TWh (+18 % sur un an), soit 8,6 % de la consommation électrique de la France métropolitaine hors autoconsommation, après 6,6 TWh et 4,6 % au premier trimestre.
Une précision de méthode : le 3 juillet 2026, le SDES a corrigé ses séries historiques, qui surestimaient les installations jusqu’au quatrième trimestre 2025. Les chiffres antérieurs à cette date sont ceux publiés à l’époque ; les tableaux de bord 2026 intègrent la correction.
Le détail trimestriel, la répartition par tranche de puissance et les données départementales sont rassemblés dans notre dossier Photovoltaïque en France : les chiffres clés du marché 2024-2026 sur Énergie Observatoire.
Beaucoup d’installations, peu de gigawatts
Le marché des particuliers est massif en nombre et marginal en puissance. Fin 2024, 56 % des installations faisaient 3 kW ou moins mais ne représentaient que 6 % de la puissance ; à l’inverse, 0,3 % des installations (500 kW et plus) concentraient 47 % du parc. Sur 2025, les installations de 9 kWc ou moins ont constitué 86 % des raccordements pour 13 % de la puissance nouvelle.
L’autoconsommation est devenue la règle chez les particuliers : 58 % des installations métropolitaines consommaient tout ou partie de leur production fin 2024, pour 15 % de la puissance du parc. Mais le nombre de nouveaux raccordements a reculé : 248 385 en 2024, 185 030 en 2025, soit -26 % selon les données Enedis compilées par Hello Watt, alors que la puissance raccordée progressait. Les installations résidentielles sont devenues plus puissantes en moyenne, et le petit résidentiel a ralenti dans l’attente d’une réforme des aides qui s’est concrétisée en juin 2026.
Les familles d’acteurs du marché résidentiel
Quatre familles d’entreprises se partagent le marché des particuliers. Elles ne vendent pas la même chose, et un devis se lit différemment selon l’interlocuteur.
Les réseaux nationaux d’installateurs. Souvent adossés à un énergéticien, à un groupe industriel ou à un fonds, ils s’appuient sur des processus standardisés, des agences régionales et une force commerciale importante. Ils traitent des milliers de chantiers par an, avec une pose parfois confiée à des partenaires. Nos analyses d’avis sur Tuco Énergie et sur GNS Énergie relèvent de cette catégorie.
Les installateurs locaux et régionaux. Électriciens, chauffagistes ou couvreurs qualifiés, ils posent avec leurs propres équipes sur un rayon d’un ou deux départements. Le nombre d’entreprises qualifiées QualiPV a augmenté de 74 % sur la seule année 2023, pour atteindre 3 149 à la mi-novembre 2023 selon Qualit’EnR ; beaucoup sont donc récentes, et la longévité devient un critère de choix. Notre analyse de Villane, active depuis 1999, illustre le profil inverse.
Les financeurs. Les délégataires CEE, agréés par le ministère de la Transition écologique, financent les travaux avec les certificats d’économies d’énergie sans les réaliser. Ils étaient 20 sur la liste officielle du 5 juin 2026. Notre analyse de Sonergia détaille le fonctionnement de ce modèle et ce qu’en disent les clients.
Les plateformes de mise en relation et comparateurs. Ils captent la demande en ligne, simulent la production et vendent des contacts qualifiés aux installateurs. Leur intérêt commercial est de générer des devis, pas de garantir la pose : un contact obtenu par ce canal doit être vérifié comme n’importe quel autre.
Des priorités et des approches différentes
Les entreprises du secteur ne poursuivent pas les mêmes objectifs. Certaines privilégient la rapidité de mise en œuvre et le volume ; d’autres l’analyse préalable, l’adaptation au logement et le suivi à long terme. Certaines intègrent le solaire dans un projet global avec pompe à chaleur, chauffe-eau thermodynamique ou isolation ; d’autres ne font que du photovoltaïque.
Pour un particulier, ces différences se lisent dans le devis. Un installateur qui dimensionne à partir des consommations réelles indique un taux d’autoconsommation attendu ; un vendeur en volume annonce une production annuelle et un pourcentage d’économies. Le premier engage sa méthode, le second un ordre de grandeur.
Les évolutions technologiques
Les modules gagnent en rendement et en durabilité, avec des garanties de performance qui atteignent couramment 25 ans, et jusqu’à 30 ans chez certains installateurs. Le stockage par batterie, longtemps accessoire, devient un argument central depuis que le surplus injecté ne vaut plus qu’un centime le kilowattheure. Les gestionnaires d’énergie qui décalent le chauffe-eau, le lave-linge ou la recharge du véhicule vers les heures de production se généralisent.
Ces innovations élargissent les possibilités, mais compliquent la comparaison : deux devis à puissance égale peuvent différer du simple au double selon la présence d’une batterie, la qualité de l’onduleur ou le pilotage des usages.
Juin 2026 : la fin de la prime change les règles du jeu
L’arrêté du 1er juin 2026, publié au Journal officiel du 4 juin 2026, modifie l’arrêté tarifaire du 6 octobre 2021 qui encadre les petites installations :
- la prime à l’investissement, dite prime à l’autoconsommation, est supprimée pour les installations en autoconsommation avec vente du surplus ;
- le tarif d’achat du surplus est fixé à 1,1 c€/kWh hors TVA pour les installations jusqu’à 36 kWc ;
- ce tarif est indexé de 2 % par an, sur un contrat de vingt ans.
Au premier trimestre 2026, la prime représentait encore environ 80 €/kWc pour les installations de 9 kWc ou moins. Les projets dont la demande complète de raccordement a été déposée avant l’entrée en vigueur conservent les conditions antérieures.
Pour le marché, la conséquence est nette : la rentabilité d’une installation résidentielle repose désormais presque entièrement sur l’électricité autoconsommée. Les acteurs qui vendaient de la « revente » doivent revoir leur discours ; ceux qui dimensionnent au plus juste et proposent du stockage ou du pilotage ont l’avantage.
Qualité et confiance : des enjeux croissants
La multiplication des acteurs pose des questions de qualité et de fiabilité. Pour beaucoup de particuliers, il est difficile d’évaluer les différences entre des offres et d’anticiper les implications à long terme d’une installation prévue pour durer vingt-cinq ans. Quelques repères objectifs existent :
- la qualification RGE dans le bon domaine (QualiPV pour le photovoltaïque), à vérifier sur l’annuaire France Rénov’ avec sa date de validité ;
- la date de création de l’entreprise et son état administratif sur l’annuaire des entreprises ;
- un devis qui nomme la marque et le modèle des panneaux et de l’onduleur, les prix unitaires et les garanties, accompagné de l’attestation d’assurance décennale ;
- des avis publics sur une plateforme identifiée, avec leur volume et leur date, en lisant les critiques autant que les éloges.
C’est la méthode que nous appliquons dans chaque analyse d’avis publiée sur ce site.
Perspectives
Le parc continuera de croître de plusieurs gigawatts par an, porté par les grandes centrales. Sur le résidentiel, la fin de la prime devrait accélérer la sélection entre les acteurs : moins de raccordements, des installations mieux dimensionnées, plus de batteries et de pilotage. La structuration du secteur, avec une coexistence de réseaux nationaux, d’installateurs locaux et de financeurs spécialisés, devrait se poursuivre.
Ce qu’il faut retenir avant de s’engager
Le marché solaire français est vaste, dynamique et hétérogène : 34 GW installés, un résidentiel nombreux mais en recul en volume, et quatre familles d’acteurs qui ne vendent pas la même chose. Depuis le 1er juin 2026, un projet se juge sur l’électricité qu’il évite d’acheter, pas sur celle qu’il revend.
Avant de signer : identifiez à quelle famille appartient votre interlocuteur, vérifiez sa qualification RGE et sa date de création, exigez un devis détaillé avec le taux d’autoconsommation attendu, et comparez au moins trois offres. Les chiffres de ce dossier sont datés et sourcés ; ils seront actualisés à chaque publication trimestrielle du SDES.
Questions fréquentes
Quelle est la taille du marché solaire en France en 2026 ?
34,0 GW de puissance photovoltaïque installée au 30 juin 2026 selon le SDES, contre 25,3 GW fin 2024. Sur le premier semestre 2026, 3,0 GW ont été raccordés, un peu plus que les 2,9 GW du premier semestre 2025. Le solaire a couvert 8,6 % de la consommation électrique métropolitaine au deuxième trimestre 2026.
Qui sont les principaux acteurs du marché solaire résidentiel ?
Quatre familles : les réseaux nationaux d'installateurs (souvent adossés à un énergéticien ou à un groupe), les installateurs locaux et régionaux qui posent avec leurs propres équipes, les financeurs CEE (délégataires agréés par le ministère, 20 au 5 juin 2026) qui ne réalisent pas de travaux, et les plateformes de mise en relation qui vendent des contacts aux installateurs.
Le marché des particuliers progresse-t-il ?
En puissance oui, en nombre non. Les installations de 9 kWc ou moins ont fait 86 % des raccordements de 2025 pour 13 % de la puissance nouvelle. Le nombre de raccordements a reculé de 26 % entre 2024 et 2025 selon Enedis, tandis que les installations résidentielles devenaient en moyenne plus puissantes.
La prime à l'autoconsommation existe-t-elle encore ?
Non. L'arrêté du 1er juin 2026, publié au Journal officiel du 4 juin 2026, supprime la prime à l'investissement pour les installations en autoconsommation avec vente du surplus, et fixe le tarif de rachat du surplus à 1,1 c€/kWh hors TVA jusqu'à 36 kWc, indexé 2 % par an sur vingt ans.
Comment reconnaître un installateur solaire sérieux ?
Une qualification RGE dans le bon domaine (QualiPV pour le photovoltaïque) vérifiée sur l'annuaire France Rénov', une date de création qui ne se limite pas à la vague de 2022-2023, un devis qui nomme le modèle des panneaux et de l'onduleur avec les prix unitaires, une attestation d'assurance décennale, et une étude qui chiffre le taux d'autoconsommation plutôt que la revente.
Où trouver les chiffres officiels du photovoltaïque ?
Sur le tableau de bord trimestriel du SDES (statistiques.developpement-durable.gouv.fr), dans l'Open Data d'Enedis pour les raccordements, et dans le bilan électrique de RTE pour la production. Notre dossier chiffré complet est publié sur Énergie Observatoire.
Sources et références
- SDES : Chiffres clés des énergies renouvelables 2025, solaire photovoltaïque, consulté le 9 septembre 2026
- SDES : Tableau de bord solaire photovoltaïque, premier trimestre 2026, consulté le 9 septembre 2026
- SDES : Tableau de bord solaire photovoltaïque, deuxième trimestre 2026, consulté le 9 septembre 2026
- Énergie Observatoire : Photovoltaïque en France : les chiffres clés du marché 2024-2026, consulté le 9 septembre 2026
- Légifrance : Arrêté du 1er juin 2026 modifiant l'arrêté tarifaire du 6 octobre 2021 (JORF n° 0129 du 4 juin 2026), consulté le 9 septembre 2026
- Hello Watt : Chiffres du photovoltaïque au quatrième trimestre 2025 (données Enedis, 23 janvier 2026), consulté le 9 septembre 2026
- L'Écho du Solaire : Le photovoltaïque revient en force pour les 15 ans de QualiPV (28 novembre 2023, données Qualit'EnR), consulté le 9 septembre 2026
- Ministère de la Transition écologique : Liste des délégataires d'obligation d'économies d'énergie P6 au 5 juin 2026 (PDF), consulté le 9 septembre 2026